
Fundação Dom Cabral: Governança e agenda ambiental e social: o que mudou nas empresas brasileiras listadas
Fundação Dom Cabral: Governança e agenda ambiental e social: o que mudou nas empresas brasileiras listadas
19 de novembro de 2026
19 de novembro de 2026
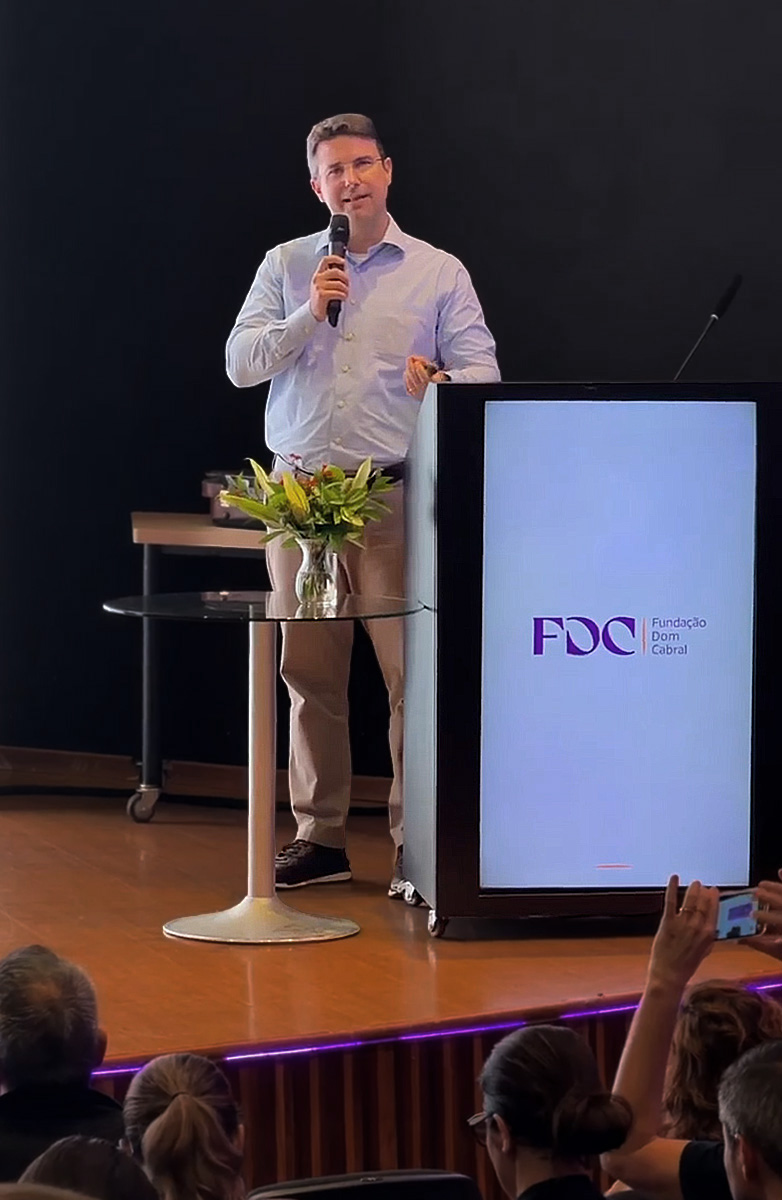
Bruno Siqueira, sócio e CEO da C&S, apresentou na Fundação Dom Cabral a atualização de sua pesquisa de mestrado sobre a interdependência entre governança corporativa e práticas ambientais e sociais, agora com 13 anos de dados de 126 empresas brasileiras listadas.
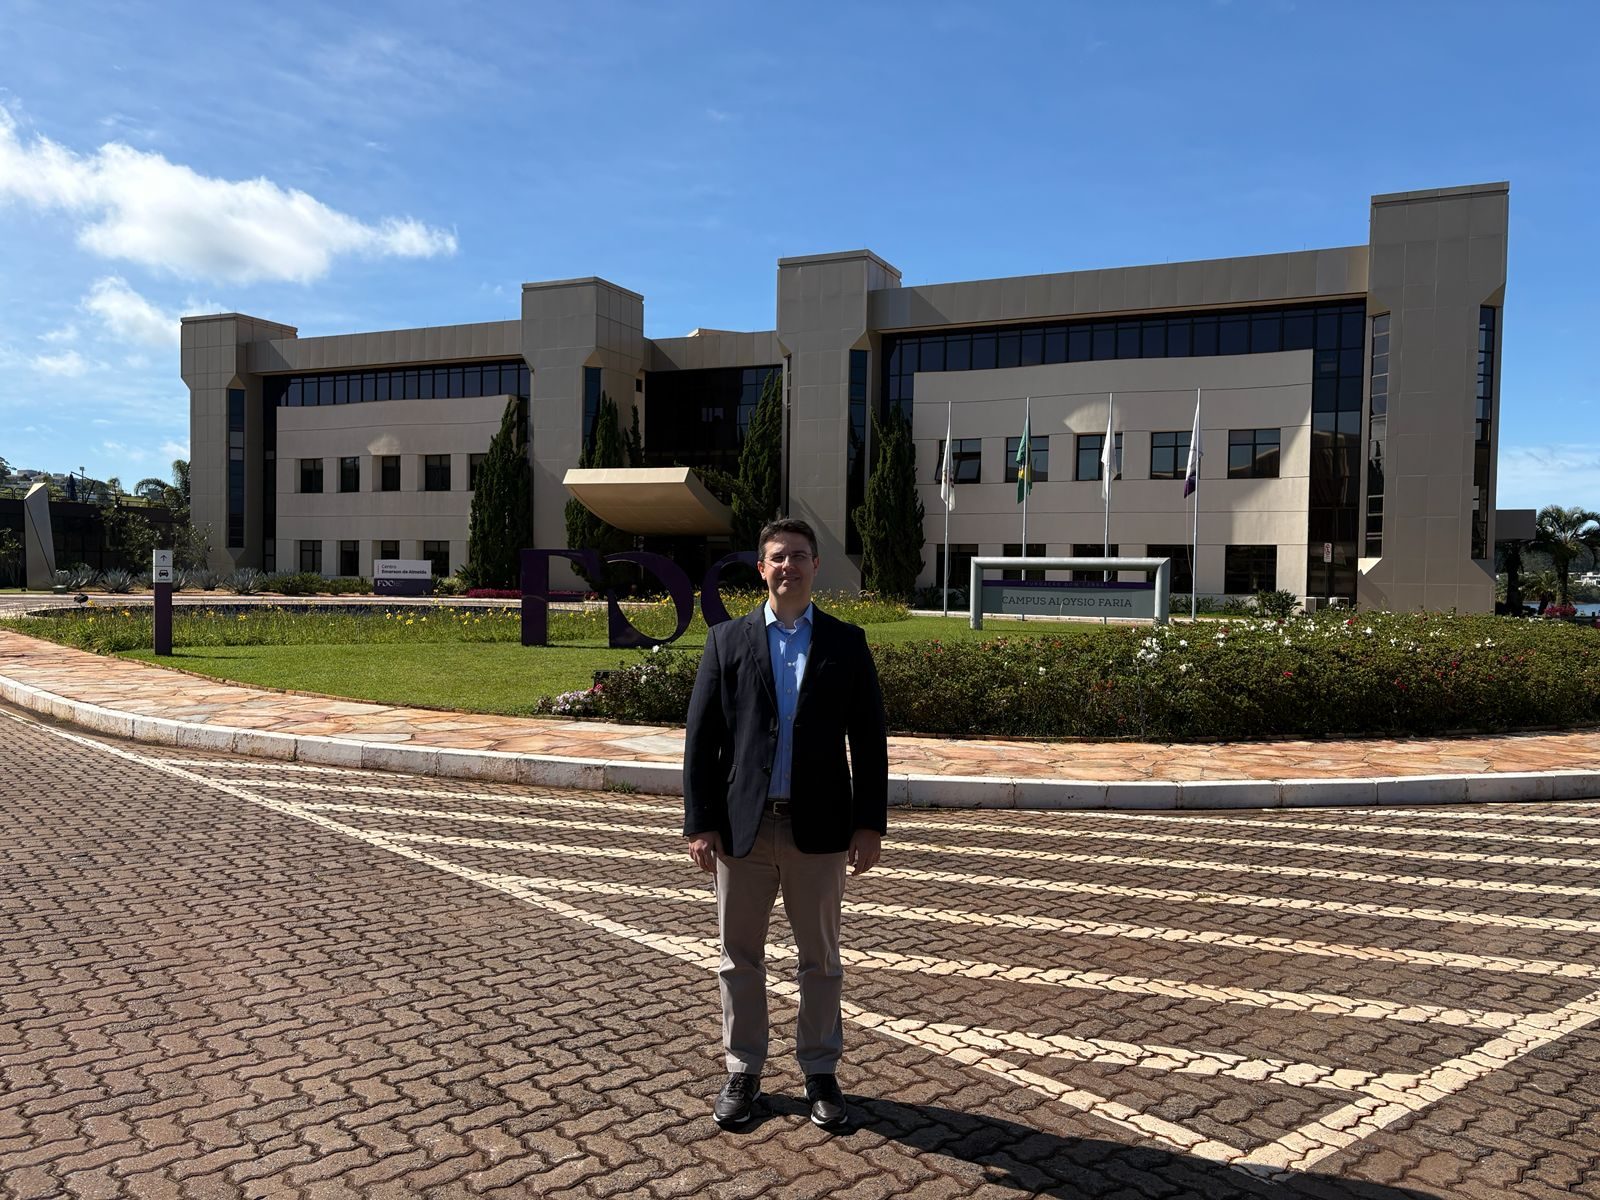
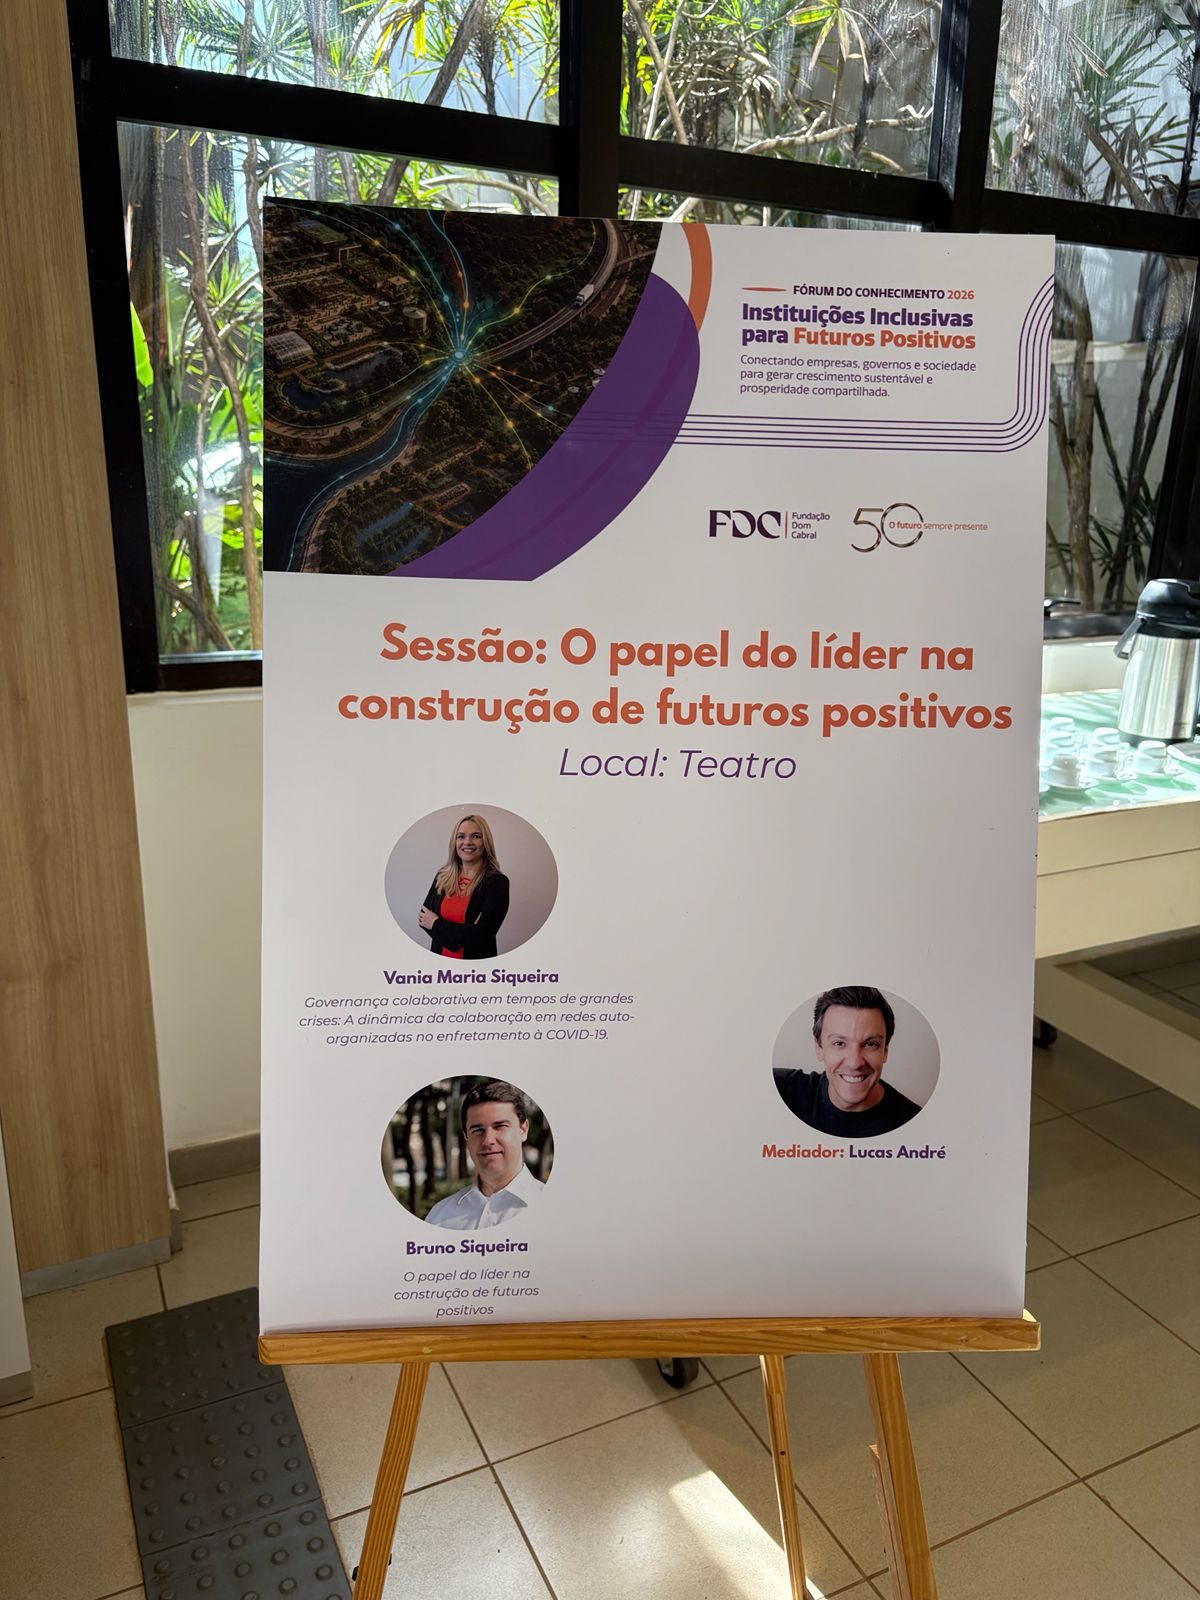
14 de novembro de 2026 · Campus Aloysio Faria · Nova Lima (MG) · Sessão “O papel do líder na construção de futuros positivos”
- Evento: Fórum do Conhecimento 2026 — “Instituições Inclusivas para Futuros Positivos”
- Realização: Fundação Dom Cabral, no ano em que celebra 50 anos
- Sessão: Apresentação de dissertações de mestres da FDC · Teatro Gerdau
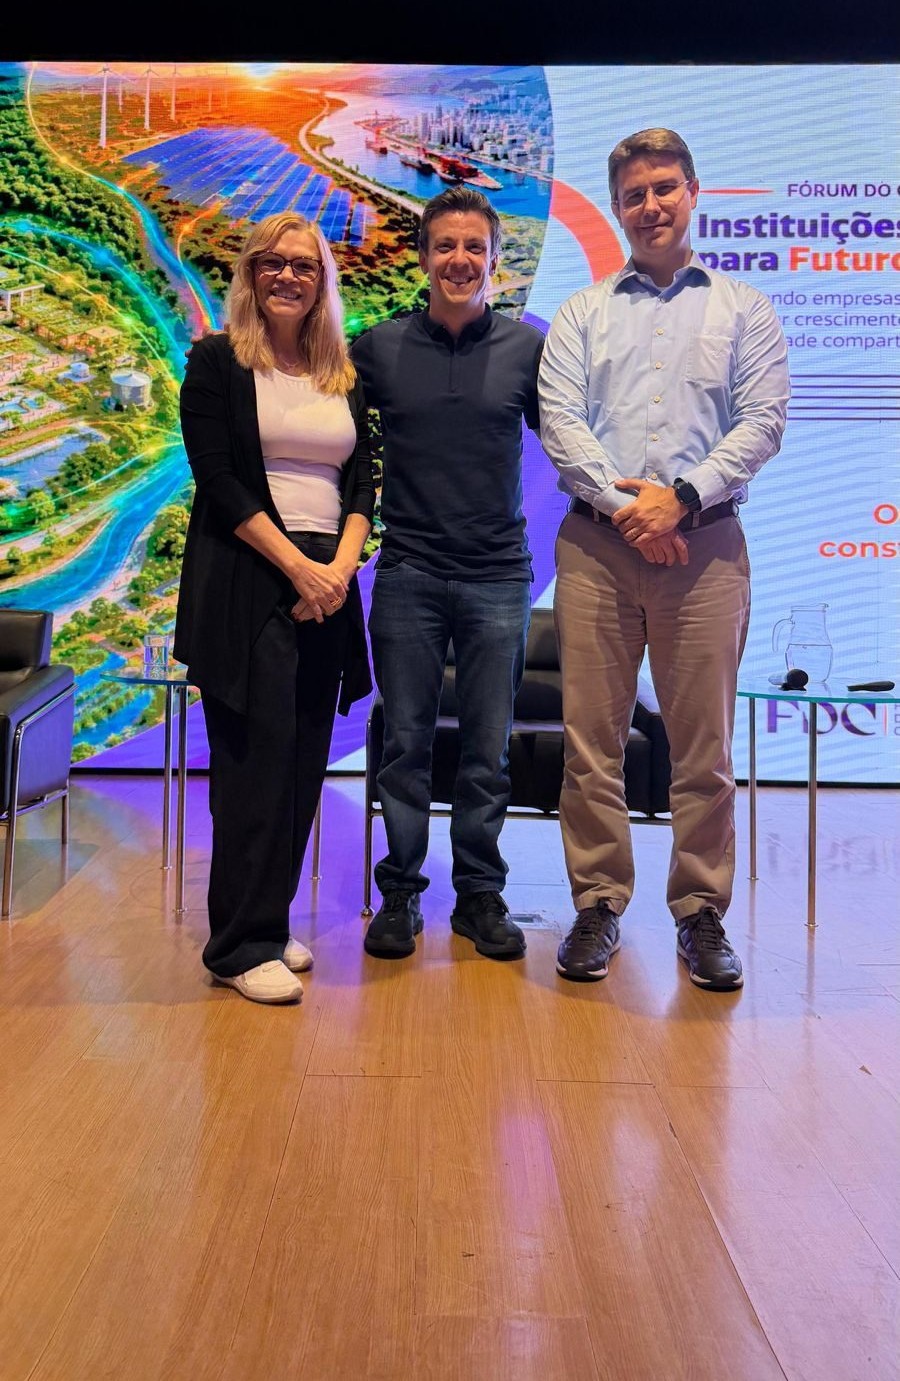
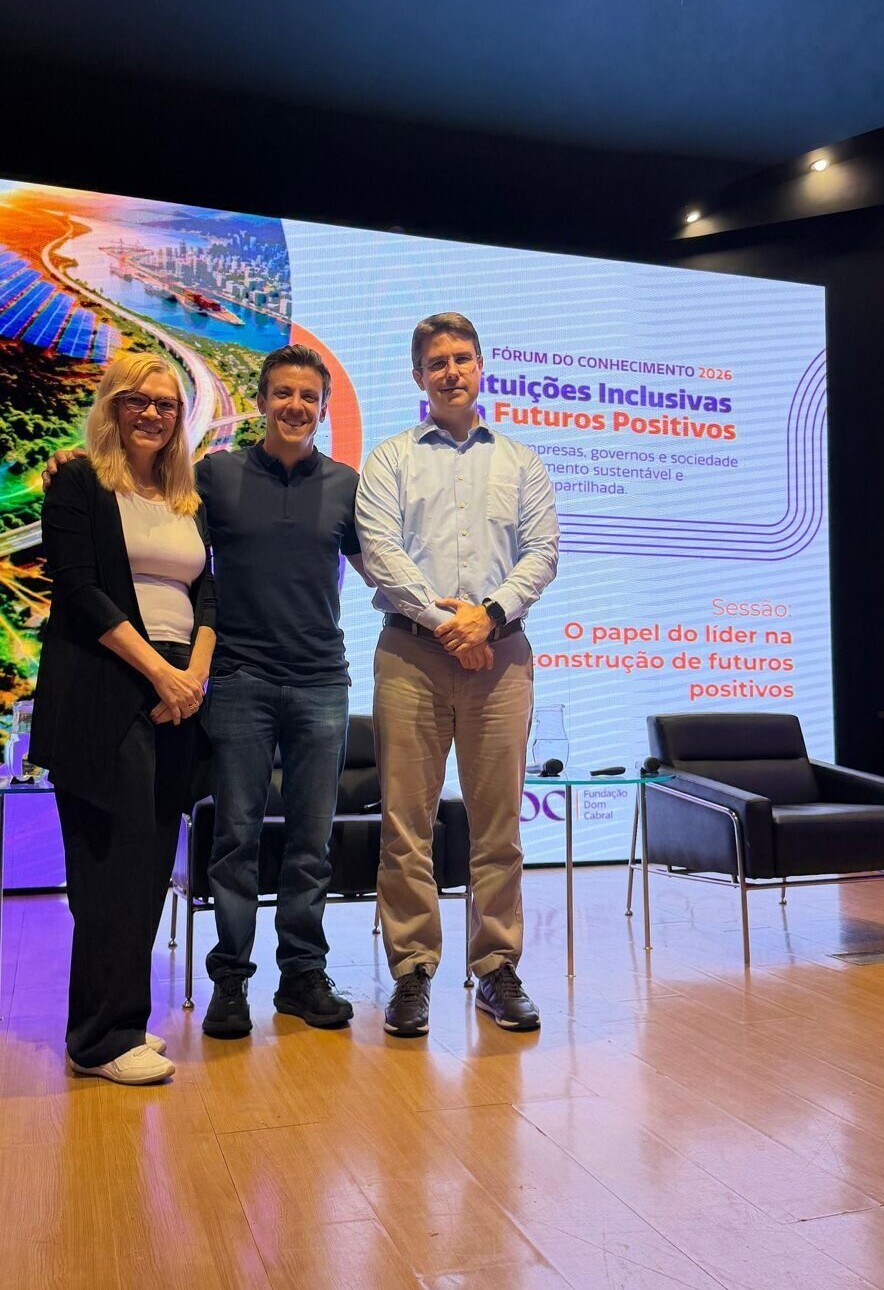
- Painel: Vania Maria Siqueira e Bruno Siqueira · mediação de Lucas André
Nos dias 13 e 14 de novembro de 2026, a Fundação Dom Cabral (FDC) reuniu professores, mestres e doutores de seus programas profissionais no Fórum do Conhecimento 2026. Com o tema “Instituições Inclusivas para Futuros Positivos”, o encontro propôs uma reflexão sobre como conectar empresas, governos e sociedade para gerar crescimento sustentável e prosperidade compartilhada.
A edição integrou as celebrações dos 50 anos da FDC e dos 10 anos do Mestrado Profissional em Administração (MPA).
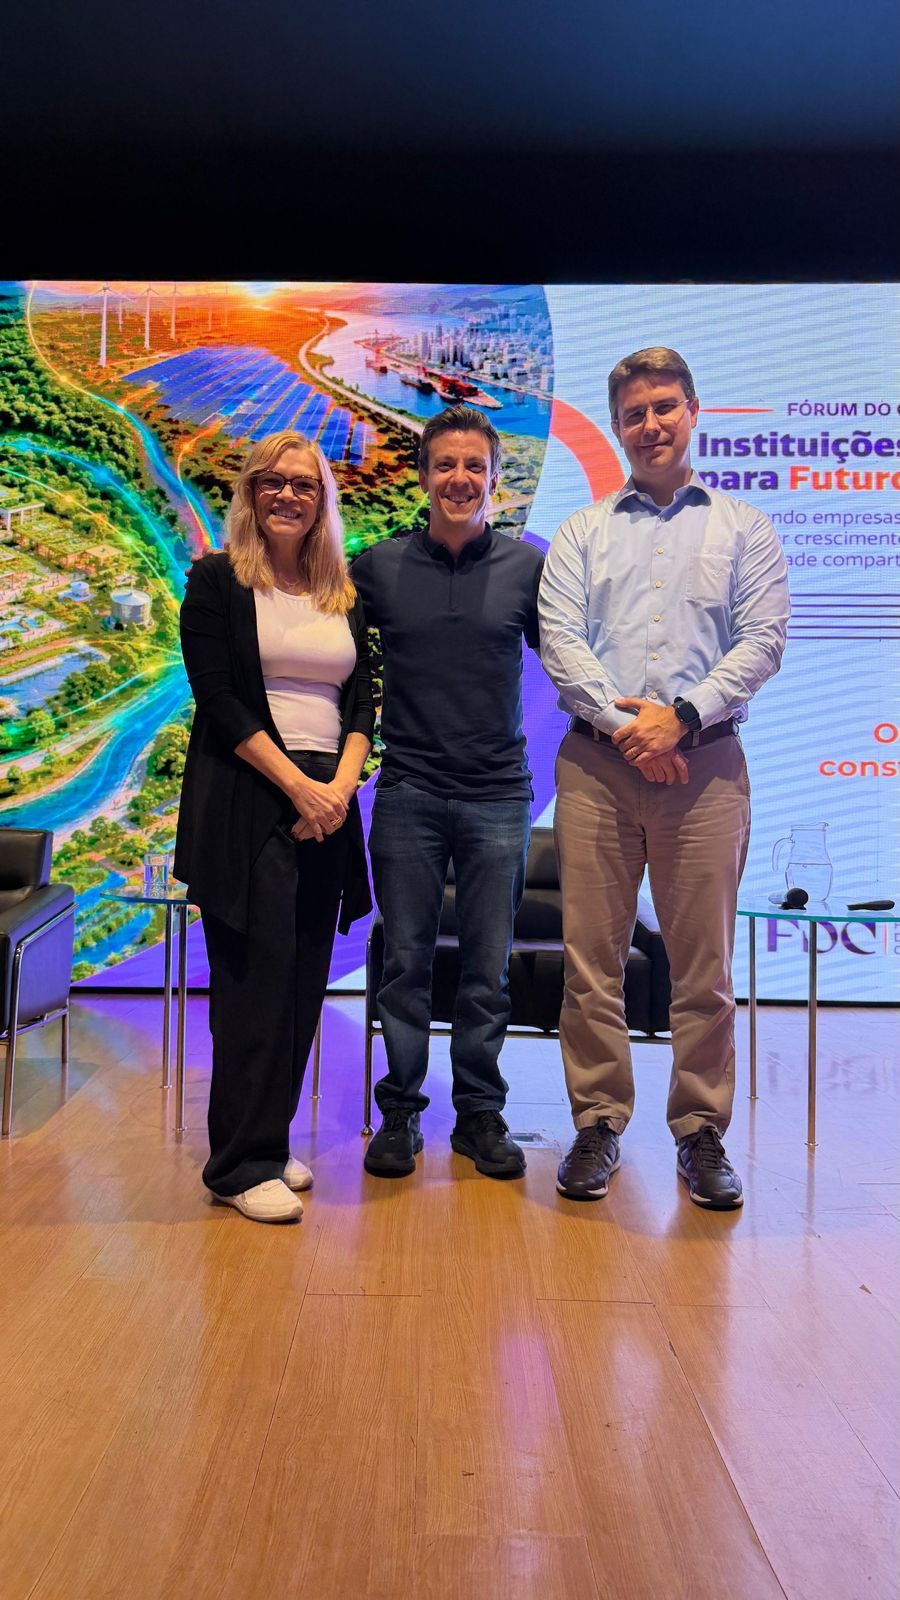
Na manhã do dia 14, Bruno Ceneviva Siqueira, sócio e CEO da C&S e mestre pela turma 5 do MPA, participou da sessão “O papel do líder na construção de futuros positivos”, ao lado de Vania Maria Siqueira (turma 4 do MPA), que abordou a governança colaborativa em tempos de grandes crises, com mediação de Lucas André (alumnus do Doutorado Profissional e do MPA da FDC).
Bruno revisitou sua dissertação “A Interdependência entre a Governança Corporativa e as Práticas Ambientais e Sociais: uma Investigação Empírica em Empresas Brasileiras Listadas”, defendida na FDC em dezembro de 2022 sob orientação do Dr. Oliviero Roggi.
Para o Fórum, a pesquisa foi atualizada com dados até 2024, mantidos a mesma fonte e os mesmos modelos — o que permitiu observar, com rigor, o que se alterou nos últimos anos.
A pesquisa
Uma pergunta, treze anos de evidências
A governança corporativa influencia as práticas ambientais e sociais das empresas brasileiras listadas — e essa influência mudou?
- 126 empresas brasileiras listadas
- 13 anos de dados (2012–2024)
- 12 hipóteses testadas
Base: dissertação de mestrado FDC (2022), com 126 empresas entre 2012 e 2020, atualizada para 2012–2024 com a mesma fonte e os mesmos modelos. Fontes: LSEG (antiga Refinitiv/Thomson Reuters), CVM e B3.
O que foi medido
A responsabilidade corporativa ambiental e social (CSR) foi tratada como a média dos pilares Ambiental (E) e Social (S) da metodologia LSEG ESG Scores. A governança (G) entrou como variável explicativa. Todos os scores variam de 0 a 100 e expressam a posição relativa da empresa em seu setor.
- E · Ambiental: Uso de recursos · Emissões · Inovação
- + S · Social: Força de trabalho · Direitos humanos · Comunidade · Responsabilidade pelo produto
- = CSR: variável explicada
G · Governança (variável explicativa): gestão, acionistas e estratégia de responsabilidade corporativa.
O ponto de partida
Em 2022: governança e CSR se reforçavam, e três alavancas do conselho pesavam
A dissertação original identificou uma relação de mão dupla: a governança influenciava as práticas ambientais e sociais no mesmo ano e com um ano de defasagem, e essas práticas, por sua vez, influenciavam a governança com até dois anos de defasagem. Três atributos do conselho se destacavam.
- G ⇄ CSR — Relação bidirecional. Governança e agenda ambiental e social se reforçavam mutuamente ao longo do tempo.
- +11,7 pontos de CSR — Comitê de sustentabilidade
- +4,8 pontos de CSR — Remuneração do executivo ligada a CSR
- + efeito positivo — Tamanho do conselho
Fonte: Siqueira (2022), Tabela 8 — modelo multivariado, 126 empresas, 2012–2020.
O que mudou entre 2021 e 2024
Cinco achados da atualização
Com a série estendida até 2024 e testes específicos de mudança a partir de 2021, o estudo indica que a relação entre governança e agenda ambiental e social não desapareceu, mas mudou de natureza.
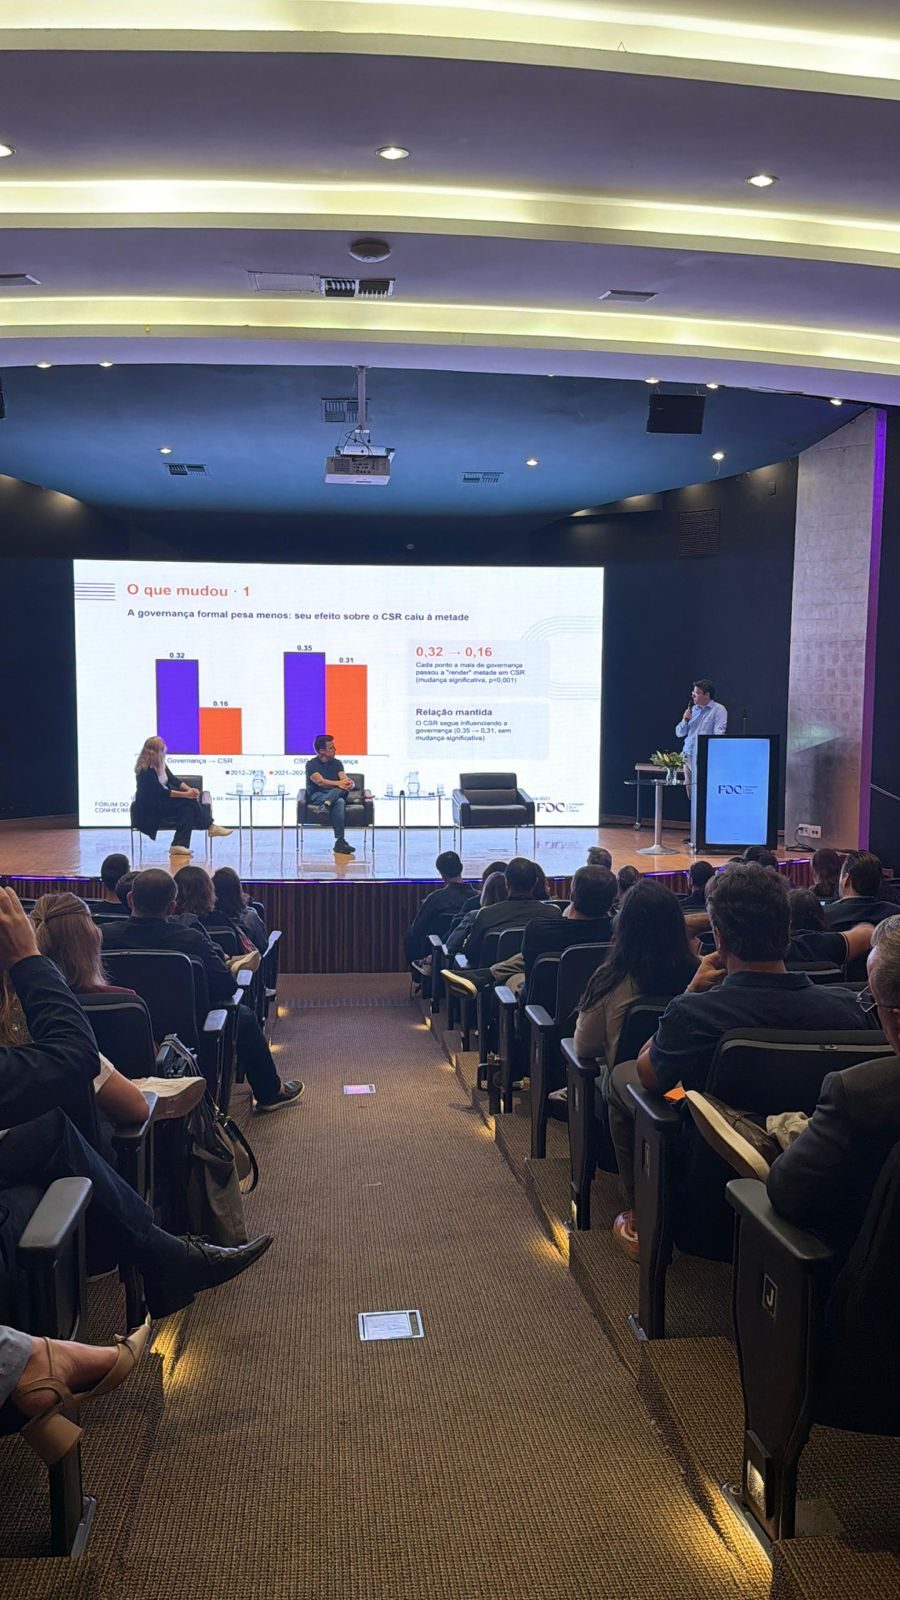
01 · Efeito — A governança formal pesa menos: seu efeito sobre o CSR caiu à metade
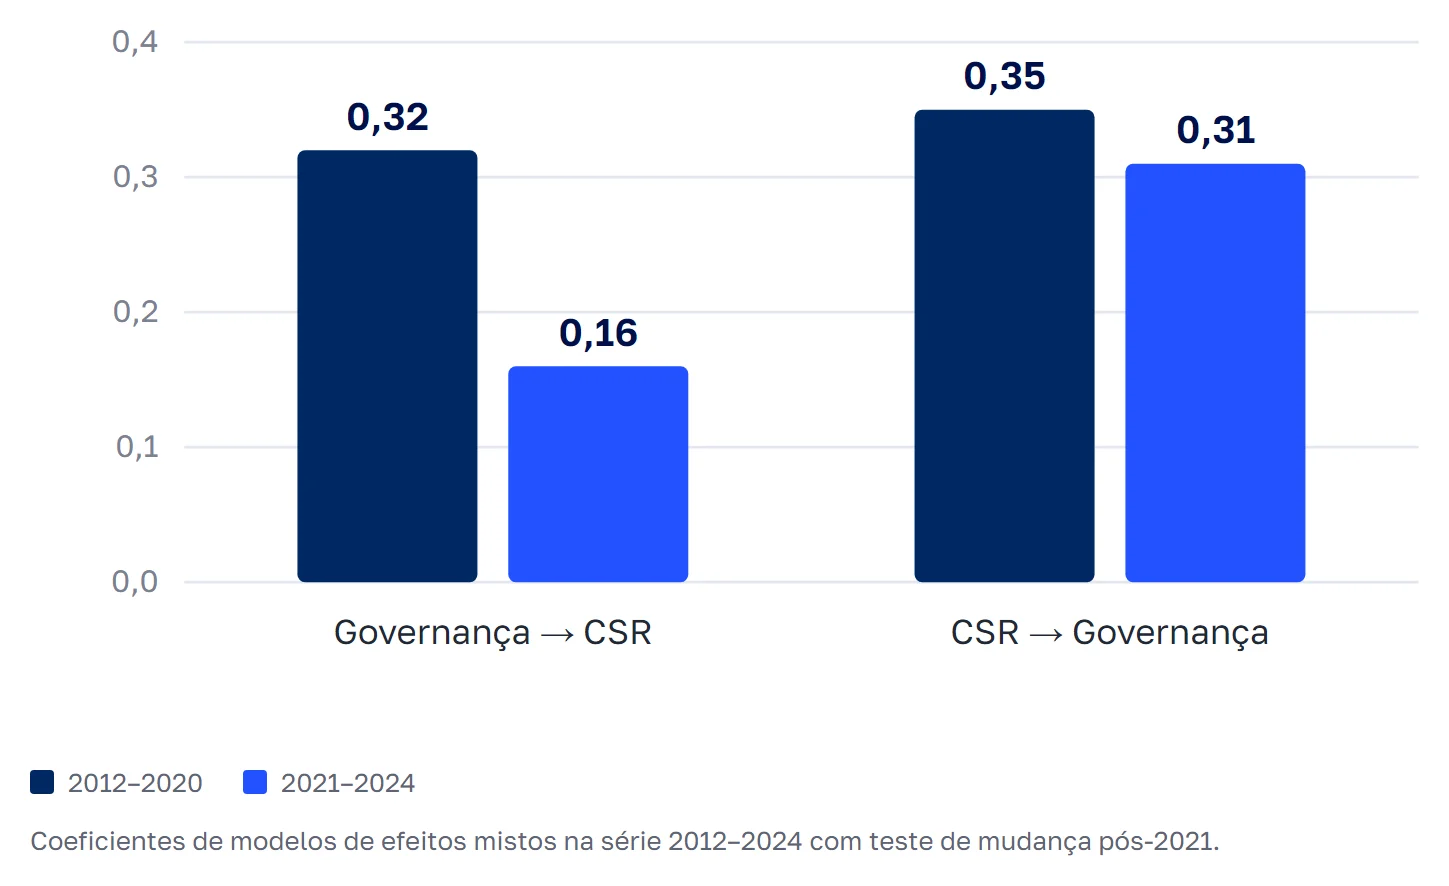
Cada ponto adicional de governança passou a se traduzir em metade do efeito sobre o CSR — de 0,32 para 0,16, mudança estatisticamente significativa (p<0,001). No sentido inverso, a relação foi preservada: o CSR segue influenciando a governança (0,35 para 0,31, sem mudança significativa).
02 · Estruturas — As estruturas cresceram; a agenda parou de avançar
Desde 2021, a adoção de comitês de sustentabilidade e de remuneração vinculada a metas ESG avançou de forma expressiva. O desempenho ambiental e social médio, no entanto, estabilizou-se — e a maior parte das empresas recuou nos últimos anos.
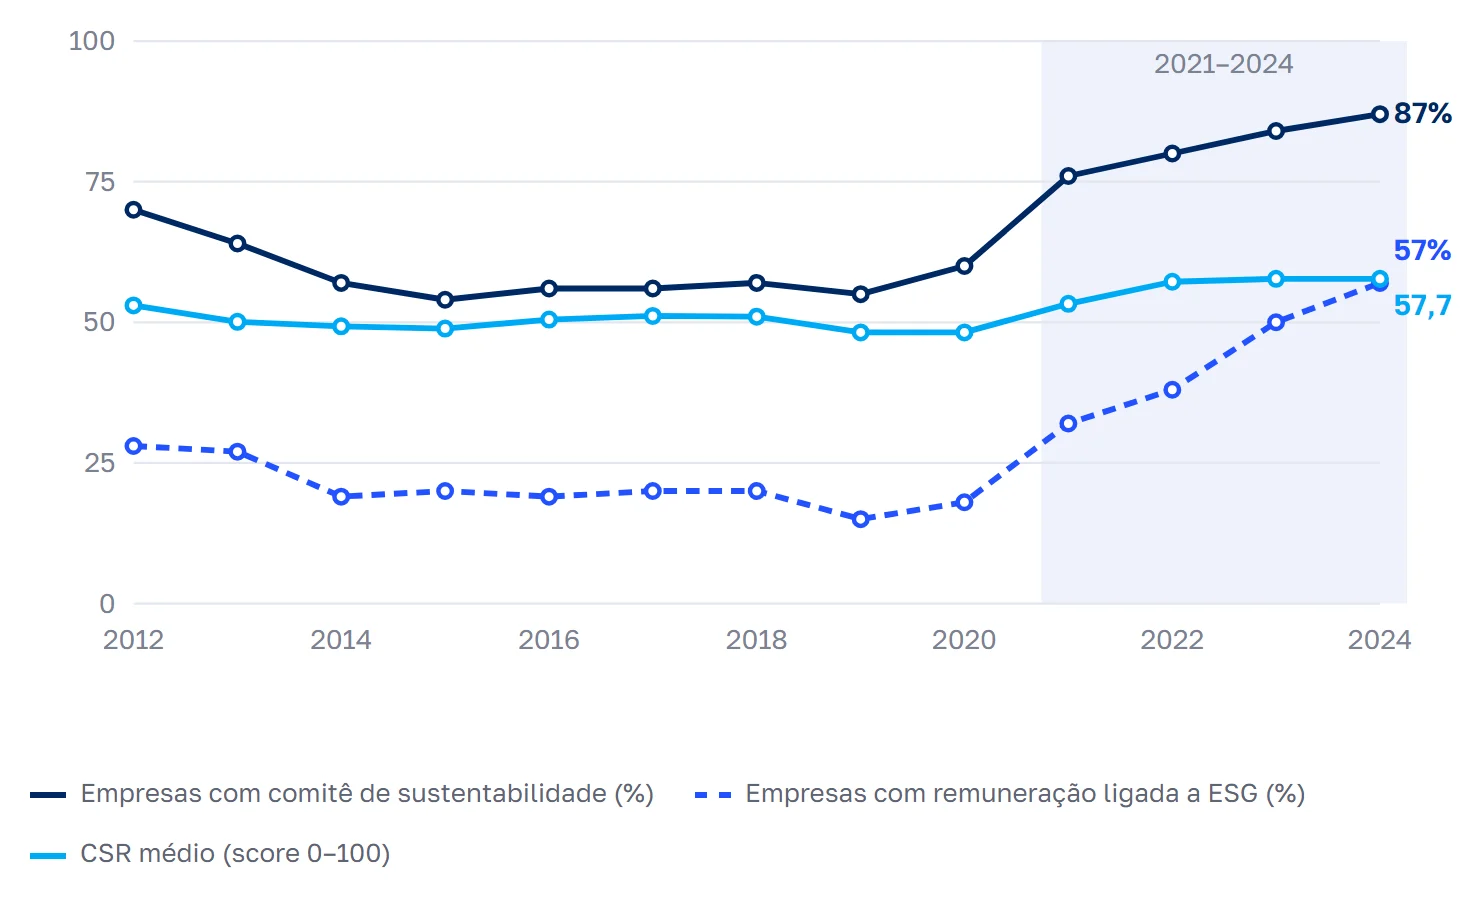
- 56% das empresas recuaram no CSR entre 2022 e 2024
- 64% recuaram entre 2023 e 2024
- 57,8 → 57,8 CSR das mesmas 107 empresas, 2022 → 2024
03 · Alavancas — As alavancas de 2022 perderam força: o que se generalizou deixou de diferenciar
À medida que comitês e políticas de remuneração ligadas a ESG se tornaram prática comum, seu poder de distinguir as empresas diminuiu.
| Atributo | 2012–2020 | 2021–2024 | Leitura |
|---|---|---|---|
| Comitê de sustentabilidade | 11,4 | 7,8 | Ainda significativo, mas menor (mudança: p=0,017) |
| Remuneração do executivo ligada a ESG | 4,4 | sem efeito | Perdeu o efeito (mudança: p=0,002) |
| Tamanho do conselho | + | sem efeito | Deixou de pesar (mudança marginal: p=0,084) |
Efeito em pontos de CSR (0–100), mantidos constantes os demais fatores.
04 · Liderança — Onde se delibera e se executa, há efeito
A presença do CEO no conselho de administração foi o único atributo do conselho cujo efeito positivo cresceu de forma significativa. O CEO conselheiro une as duas pontas: delibera no conselho e executa na diretoria. Os comitês, de natureza assessora, perderam força.
- sem efeito → +2,7 pontos de CSR associados ao CEO no conselho, de 2012–2020 para 2021–2024 (p=0,007)
- 58% → 35% das empresas da amostra com CEO no conselho, de 2012 para 2024
Em 2022, a hipótese correspondente esperava efeito negativo; trata-se de achado a confirmar em estudos futuros.
05 · Resultado — “Não dá para ser verde se o resultado não for azul”
O porte passou a pesar quatro vezes mais: o efeito do ativo total sobre o CSR foi de 0,11 (não significativo) até 2020 para 0,45 (significativo) em 2021–2024. Entre as empresas menos rentáveis, a proporção das que recuaram na agenda foi maior.
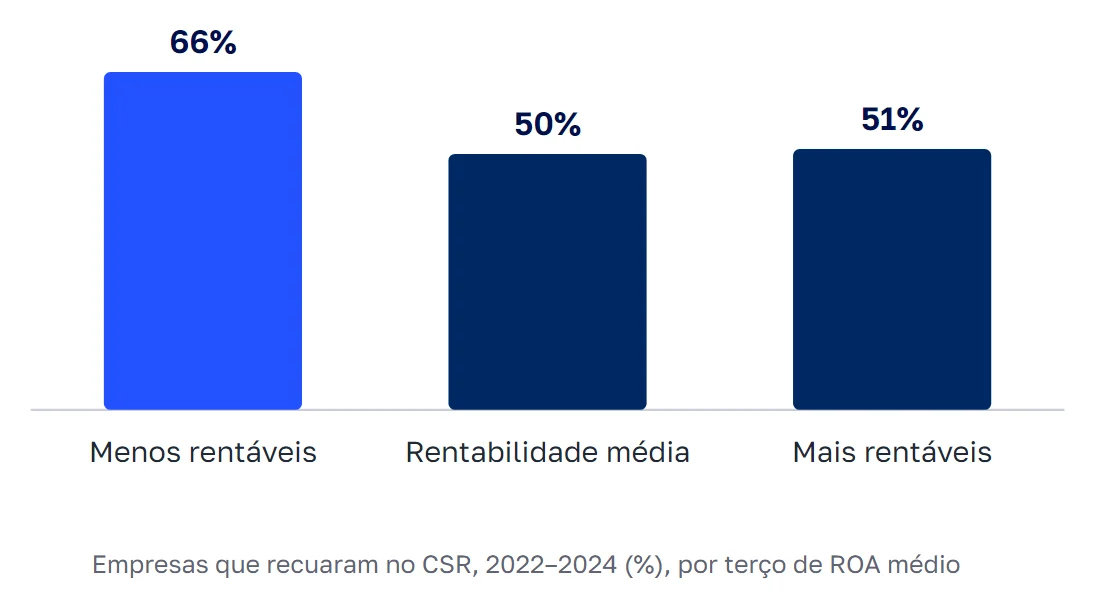
- 4× maior peso do porte sobre o CSR em 2021–2024
- Quando o resultado aperta, a agenda é adiada. Indício, não prova: a relação direta entre rentabilidade e CSR é fraca.
Fontes dos achados: LSEG (antiga Refinitiv), CVM e B3; elaboração própria. 126 empresas da amostra original.
Jensen (2001): mais atual que nunca
A função-objetivo de Jensen ajuda a explicar por que a agenda parou
- Uma única função-objetivo. Maximizar o valor total da empresa no longo prazo.
- Stakeholders como caminho. Cuidar de clientes, pessoas, comunidade e meio ambiente é indispensável para criar valor.
- Um critério para escolher. Investir em qualquer grupo desde que o valor de longo prazo gerado seja ao menos equivalente.
Função-objetivo de Jensen (2001)
max V = Σ FCFt / (1 + k)t
FCFt: caixa livre de cada ano, já considerado o que se investe em clientes, pessoas, comunidade e meio ambiente · k: custo de capital
Uma ação com stakeholders vale se ΔV ≥ 0.
A dissertação já alertava, em 2022, que uma agenda ESG dissociada da função-objetivo poderia levar as empresas a não conseguir sustentá-la. Agenda paralela, sem critério de decisão, é a primeira a ser cortada no aperto.
A pergunta que fica
Caminhos para estudo e ação
Para que a agenda caiba na equação de valor, dois caminhos
A apresentação propôs dois vetores complementares, capazes de alterar o cálculo econômico das empresas e, assim, aproximar a agenda ambiental e social do critério de criação de valor.
Tornar mais barato fazer
- Crédito e títulos com taxa vinculada a metas ESG verificáveis
- Funding público direcionado (Fundo Clima, Eco Invest)
- Taxonomia sustentável: segurança sobre o que conta como verde
Tornar mais caro não fazer
- Preço no carbono: mercado regulado (SBCE), em implantação
- Transparência obrigatória (ISSB / Resolução CVM 193): risco enxergado e precificado
Fontes: Ministério da Fazenda (SBCE, Lei 15.042/2024; Plano de Transformação Ecológica); Taxonomia Sustentável Brasileira; CVM 193. Instrumentos em diferentes estágios de implantação.
Leitura C&S
Reflexões para conselheiros e órgãos de governança corporativa
Os resultados dialogam diretamente com a forma como a C&S compreende a Governança Corporativa Integrada: estruturas importam, mas o que sustenta uma agenda ao longo dos ciclos é a qualidade da deliberação, a conexão com a estratégia e a disciplina financeira.
Substância acima da forma
Quando comitês e políticas se generalizam, deixam de diferenciar. O que passa a distinguir as empresas é como a agenda é efetivamente deliberada, acompanhada e cobrada.
Agenda integrada à criação de valor
Iniciativas ambientais e sociais apoiadas em critérios claros de decisão, conectados ao valor de longo prazo, tendem a resistir melhor aos períodos de restrição de resultado.
Ponte entre conselho e gestão
O achado sobre o CEO no conselho, ainda a confirmar, sugere a relevância de mecanismos que aproximem quem delibera de quem executa.
Registros
O Fórum em imagens
Apresentação completa
“A Interdependência entre a Governança Corporativa e as Práticas Ambientais e Sociais: uma Investigação Empírica em Empresas Brasileiras Listadas” — Bruno Ceneviva Siqueira · Fórum do Conhecimento 2026 · 13 slides
Dados: LSEG (antiga Refinitiv), CVM e B3; elaboração de Bruno Ceneviva Siqueira.


